Аффинаж золота в Африке: география переработки и новые заводы 2026-2027
Африка добывает около 28% золота мира, но 79% аффинажных связок континента приходится на заводы Швейцарии, ЮАР и Индии. Разбираем устройство рынка переработки, практику раскрытия партнёров и новые заводы Западной Африки 2026-2027 годов.
Африка добывает около 28% золота мира, но 79% аффинажных связок континента приходится на заводы Швейцарии, ЮАР и Индии. Разбираем устройство рынка переработки, практику раскрытия партнёров и новые заводы Западной Африки 2026-2027 годов.
Ecofin Agency 12 октября 2026 года опубликовал разбор о том, почему золотодобывающие компании по-прежнему не раскрывают своих аффинажных партнёров, несмотря на усилия Всемирного совета по золоту. Совет добивается от производителей раскрытия того, куда поступает добытый металл для очистки и производства слитков, однако этому мешают положения о конфиденциальности, конкуренция между майнерами и репутационные риски, связанные с проверкой цепочек поставок.
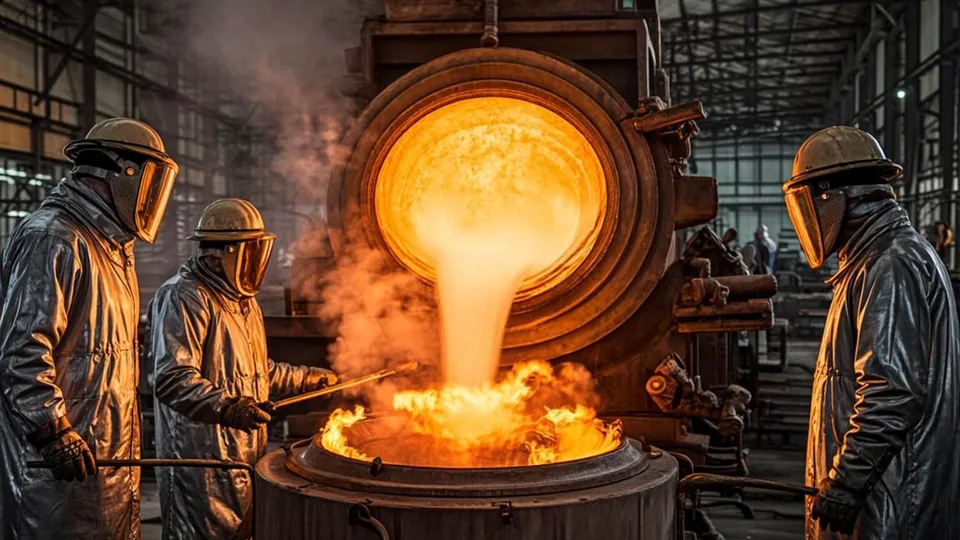
Механика рынка выглядит так: добытая руда перерабатывается на месте в дорэ или концентрат, затем отправляется на аффинаж, где получается металл чистотой 99,99% в виде слитков стандартных весов. Именно на стадии аффинажа формируется биржевая стоимость слитка и подтверждается его происхождение для конечного покупателя. Пока эта стадия находится за пределами континента, африканские страны экспортируют полуфабрикат, оставляя премиум переработчикам, а регуляторы получают слабый контроль над декларированием добычи и налоговой базой.
Почему аффинаж сосредоточен вне Африки
Картирование связей, проведённое швейцарской организацией SWISSAID, показывает степень концентрации: из выявленных коммерческих связей по Африке 79% приходятся на аффинажные заводы Швейцарии, ЮАР или Индии. У такой географии три причины. Первая, инфраструктура: швейцарские и индийские заводы десятилетиями собирали потоки металла со всего мира и держат рядом логистику, страхование и банковское обслуживание.
Вторая, экономика масштаба. Аффинаж требует больших капитальных затрат, а рентабельность появляется при переработке сотен тонн в год, поэтому заводы конкурируют за крупные стабильные потоки дорэ. Третья, доверие: LBMA и другие ассоциации аккредитуют ограниченный круг заводов, и майнерам проще отправлять металл на уже аккредитованные площадки, чем годами вести новый африканский завод через сертификацию и входные аудиты.
Результат известен: при 28% мировой добычи континент почти не представлен на стадии, где формируется конечная стоимость слитка. Для бюджетов это потерянная налоговая база, для промышленности отсутствие металлургической компетенции, а для покупателей золота риск в цепочке поставок, который приходится закрывать сторонними аудитами и сертификацией.
Экономика локальной переработки
Выгода от собственного аффинажа складывается из нескольких слоёв. Базовый, налоговый: переработка на территории переводит экспорт из категории полуфабриката в категорию готового металла с большей декларируемой стоимостью, а значит расширяет базу роялти и налогов. Второй слой, ценовой: завод, который видит реальный поток дорэ и торгуется с несколькими майнерами, выравнивает котировки и снижает спред между ценой рудника и биржей. Третий слой, репутационный: локальная переработка упрощает ответ на требования прослеживаемости, потому что ключевые операции происходят внутри юрисдикции с проверяемой отчётностью.
Есть и жёсткие ограничения. Завод требует стабильных потоков металла: маленькой стране с двумя-тремя рудниками сложно загрузить мощности, поэтому соседние государства смотрят на проекты с прицелом на региональный транзит. Нужна энергетика и химия: аффинаж это электролиз, плавка, реагенты, а их надёжность в регионе не гарантирована. Наконец, нужен вход в клуб аккредитаций: без признания LBMA или аналогов слитки будут продаваться с дисконтом, и первые годы завод может работать в убыток ради набора истории качества.
Кто раскрывает партнёров, а кто держит паузу
Практика начинает меняться. Newmont, один из крупнейших производителей мира, теперь называет аффинажных партнёров в отчётах об устойчивом развитии за 2024 и 2025 годы. B2Gold раскрывает, куда направляется золото в слитках с отдельных рудников, включая южноафриканский Rand Refinery, который перерабатывает золото с малийского Fekola и намибийского Otjikoto. Некоторые компании публиковали такую информацию ещё до обязательства Всемирного совета по золоту от сентября 2023 года, в их числе Endeavour Mining, крупнейший производитель золота Западной Африки.
Противоположные примеры тоже показательны. Perseus Mining, работающая в Кот-д'Ивуаре и Гане, сообщила, что запрашивала у аффинажёров разрешение на раскрытие, но не получила его. Newmont отдельно поясняла, что для публичного называния заводов требуется предварительное согласие самих аффинажёров. В таких случаях нераскрытие отражает договорные ограничения, навязанные недропользователю переработчиком, и это признание важно: прозрачность упирается не только в желание майнеров, но и в интересы аффинажной олигополии.
Новые заводы меняют географию
Главный сдвиг последних лет, строительство собственных аффинажных мощностей в Западной Африке. Буркина-Фасо открыла национальный аффинажный завод в конце сентября 2026 года, и это событие мы подробно разбирали в материале о первом золотоплавильном заводе страны. Мали развивает собственный проект аффинажного завода совместно с российской группой «Ядран», строящей предприятие на фоне общей экспансии группы в золотодобычу страны.
Кот-д'Ивуар планирует ввести аффинажный завод в эксплуатацию до конца первого полугодия 2027 года. В Гвинее власти рассчитывают, что Nimba Gold Refinery в Конакри поддержит политику переработки большего объёма золота внутри страны. Каждый запуск сокращает расстояние между рудником и слитком и даёт регулятору инструмент контроля декларирования добычи на территории.
| Страна | Объект | Статус | Ориентир |
|---|---|---|---|
| Буркина-Фасо | Национальный аффинажный завод | Открыт в конце сентября 2026 года | Работает |
| Мали | Завод с участием группы «Ядран» | Строится | Срок уточняется |
| Кот-д'Ивуар | Национальный аффинажный завод | Стадия запуска | До конца первого полугодия 2027 |
| Гвинея | Nimba Gold Refinery, Конакри | Поддержка политики локальной переработки | Срок уточняется |
Значение новых мощностей выходит за пределы самих заводов. Во-первых, они создают конкуренцию за потоки дорэ внутри региона и повышают прозрачность цен для майнеров. Во-вторых, дают правительствам аргумент для переговоров об экспортных пошлинах на неочищенный металл и обязательствах локальной переработки в лицензионных соглашениях. В-третьих, формируют спрос на смежные компетенции: пробирование, лабораторный контроль, логистику слитков, страхование и хранение.
Стартовые условия у стран разные, и это видно по траекториям. Буркина-Фасо запускала завод при высокой потребности в формализации ручной добычи, поэтому национальный аффинаж там это в первую очередь инструмент контроля потока. Мали делает ставку на партнёрство с группой, которая уже строит добывающие активы, и связывает аффинаж с промышленным кластером. Кот-д'Ивуар идёт от инфраструктуры: страна с портами и относительно диверсифицированной промышленностью рассчитывает собрать региональный поток, а не только собственный. Гвинея связывает Nimba Gold Refinery с политикой удержания стоимости внутри страны на фоне крупной добычи бокситов и золота.
Ключевые факты
- Доля континента: Африка обеспечивает около 28% мировой добычи золота
- Концентрация аффинажа: 79% выявленных связей по Африке приходится на заводы Швейцарии, ЮАР и Индии, данные SWISSAID
- Давление на раскрытие: обязательство Всемирного совета по золоту от сентября 2023 года
- Newmont: называет аффинажных партнёров в отчётах за 2024 и 2025 годы
- B2Gold: раскрывает маршруты слитков, включая Rand Refinery для Fekola и Otjikoto
- Буркина-Фасо: национальный аффинажный завод открыт в конце сентября 2026 года
- Мали: проект аффинажного завода с участием российской группы «Ядран»
- Кот-д'Ивуар: запуск завода до конца первого полугодия 2027 года
Что это значит для бизнеса
Трейдерам и покупателям золота стоит пересмотреть маршруты закупок: с запуском региональных заводов появляется выбор между доставкой дорэ в Европу и продажей на месте, а разница в цене и скорости расчётов становится рабочим параметром сделки. Динамику выручки континента мы разбирали в материале о рекордных закупках GoldBOD в Гане, стартовый кейс регионального аффинажа в обзоре первого золотоплавильного завода Буркина-Фасо.
Поставщикам оборудования и услуг для аффинажа: плавильные печи, химия, лаборатории, пробирование, очередь проектов в четырёх странах формирует устойчивый поток заказов на 2026-2028 годы. Тренд на локализацию переработки охватывает не только золото: смежный сюжет мы разбирали в материале о китайских ограничениях экспорта и выгодах Африки, а страновой контекст крупного производителя представлен на странице Ганы.
Экспортёрам и трейдерам дорэ стоит готовить двойной маршрут продаж: классический через европейские площадки и региональный через новые заводы, с расчётом разницы в ценах, сроках оплаты и требованиях к пробированию. Первые месяцы после запуска завода обычно сопровождаются льготными условиями для поставщиков сырья, и те, кто успевает заключить рамочные соглашения на старте, фиксируют лучшие параметры на последующие годы. Динамика региональной торговли отражается в новостной ленте, где мы следим за каждым запуском.
Частые вопросы
Что такое аффинаж золота?
Очистка добытого металла до чистоты 99,99% с производством слитков стандартных весов. Стадия, на которой золото получает статус биржевого металла и финальную цену.
Почему майнеры не раскрывают аффинажёров?
Часть компаний связана договорами конфиденциальности, часть опасается репутационных рисков цепочки поставок. Newmont требуется согласие аффинажёров, а Perseus Mining запрашивала такое разрешение и не получила его.
Что меняют новые заводы Западной Африки?
Они сокращают экспорт полуфабриката, создают внутрирегиональную конкуренцию за дорэ и дают правительствам контроль над декларированием. Буркина-Фасо уже открыла завод, Мали строит предприятие с группой «Ядран», Кот-д'Ивуар запускает свой проект до середины 2027 года.
Какая доля африканского аффинажа приходится на три страны?
По картированию SWISSAID, 79% выявленных коммерческих связей по Африке приходится на заводы Швейцарии, ЮАР и Индии.
Что тормозит запуск новых заводов?
Три фактора: загрузка мощностей стабильными потоками дорэ, надёжная энергетика и химия, а также долгий путь к аккредитации LBMA и аналогов, без которой слитки продаются с дисконтом.
Стоит ли ждать экспортных ограничений на дорэ?
Тренд на локализацию уже виден в лицензионных соглашениях и налоговой политике, но жёстких запретов пока нет: правительства сначала наращивают собственные мощности, и только затем ужесточают правила вывоза полуфабриката.
Как это влияет на цену для майнера?
Близкий аффинаж сокращает логистическое плечо и время расчётов, а конкуренция заводов за потоки дорэ повышает прозрачность котировок. Масштабный эффект появится по мере загрузки новых мощностей.
Источники
- Ecofin Agency, разбор прозрачности аффинажа золота, 12 октября 2026
- SWISSAID, картирование аффинажных связей по Африке
- Всемирный совет по золоту, обязательство по раскрытию аффинажных партнёров, сентябрь 2023
- Отчёты об устойчивом развитии Newmont за 2024 и 2025 годы
- Раскрытия B2Gold и Endeavour Mining по аффинажным маршрутам